Sebelum menentukan tarif, petakan dahulu aliran dananya. Pisahkan dana yang benar-benar diterima sebagai imbalan, dana yang hanya dikelola untuk tujuan tertentu, penggantian biaya, pembelian bahan, dan pembayaran kepada pemasok.
1. Petakan aktor, kontrak, dan aliran dana
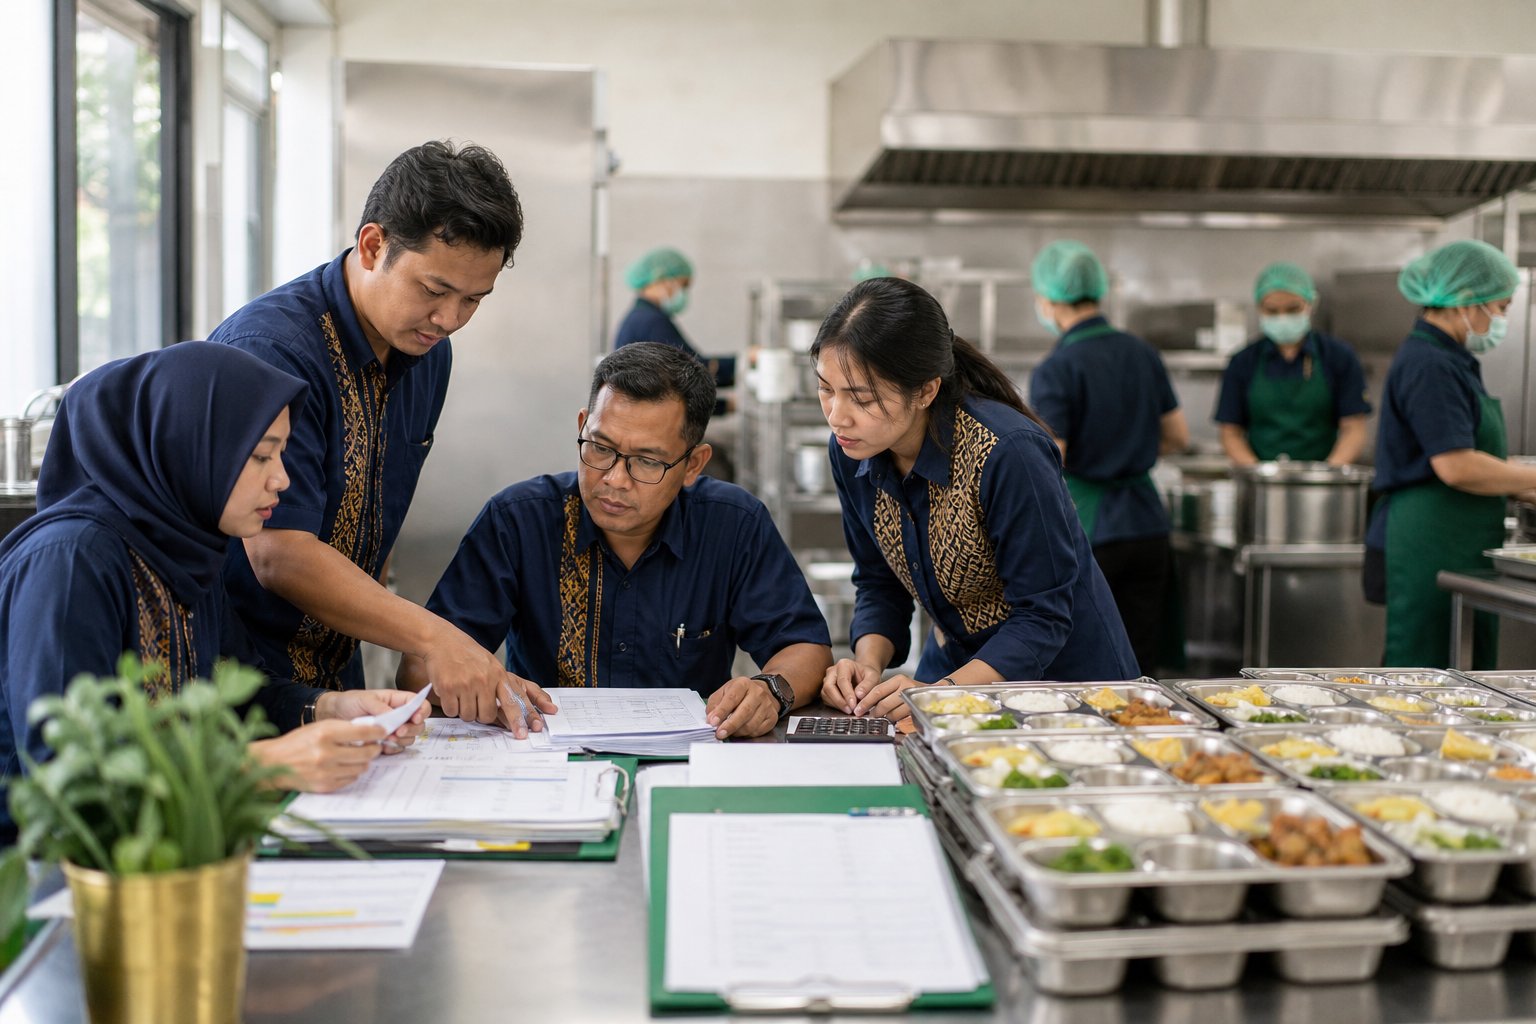
Program Makan Bergizi Gratis dikoordinasikan Badan Gizi Nasional dan dijalankan melalui jaringan Satuan Pelayanan Pemenuhan Gizi. Dalam praktiknya dapat terlibat yayasan, mitra dapur, pemasok bahan, tenaga kerja, pemilik fasilitas, serta penyedia jasa penunjang. Masing-masing hubungan dapat memiliki konsekuensi pajak berbeda.
| Aliran | Pertanyaan pajak | Bukti utama |
|---|---|---|
| Dana bahan baku | Apakah dikelola sebagai dana terikat atau bagian dari imbalan penyediaan makanan? | Perjanjian, RAB, rekening virtual, bukti belanja |
| Biaya operasional | Siapa yang menanggung dan siapa yang memperoleh manfaat? | Invoice, daftar biaya, kebijakan penggunaan dana |
| Insentif fasilitas | Apakah terkait sewa, jasa pengelolaan, atau kompensasi lain? | Kontrak fasilitas dan dasar perhitungan |
| Pembayaran pemasok | Apakah ada kewajiban pemotongan atau pemungutan? | Faktur, bukti potong, identitas pemasok |
2. Bantuan pemerintah tidak selalu berarti sumbangan bebas pajak
Penerimaan yang disebut bantuan perlu diuji substansinya. Jika yayasan atau mitra mempunyai hubungan bisnis dan menyerahkan makanan, layanan dapur, atau fasilitas sebagai imbalan, penerimaan tersebut dapat merupakan penghasilan. Nama rekening, label program, atau status nirlaba tidak sendirinya menentukan perlakuan pajak.
Sebaliknya, bagian dana yang secara hukum hanya dititipkelolakan dan seluruh penggunaannya wajib dipertanggungjawabkan dapat membutuhkan analisis berbeda. Pemisahan pencatatan sangat penting agar laporan tidak mencampur dana program dengan pendapatan lain yayasan.
3. Tentukan pemotongan PPh dari isi transaksinya
Artikel Nusahati membahas pembayaran atas penyediaan makanan dalam kerangka jasa katering dan potensi pemotongan PPh Pasal 23 sebesar 2%. Namun penerapan nyata tetap harus memeriksa kontrak, klasifikasi pihak penerima, mekanisme pembayaran pemerintah, dan dokumen pemotongan. Bukti potong yang diterima kemudian direkonsiliasi sebagai kredit pajak apabila sifat pajaknya tidak final.
Jangan menyimpulkan dari nama program
Satu rangkaian MBG dapat memuat pembelian barang, jasa boga, sewa, jasa pengelolaan, atau pembayaran tenaga kerja. Setiap komponen perlu diuji tersendiri agar pemotongan tidak kurang maupun berlebihan.
4. Makanan dan minuman: bedakan PPN dengan pajak daerah
PMK 70/2022 memberi kriteria makanan dan minuman serta jasa boga atau katering yang tidak dikenai PPN karena menjadi objek pajak daerah. Pengecualian PPN ini bukan berarti transaksinya tidak memiliki kewajiban pajak sama sekali. Kriteria penyajian, sarana penjualan, dan karakter jasa harus dipenuhi.
Barang atau jasa lain dalam operasi SPPG—misalnya perangkat, konsultasi, pemeliharaan, atau jasa tertentu—dapat mempunyai perlakuan PPN dan PPh yang berbeda. Karena itu, invoice sebaiknya memisahkan komponen yang substansinya berlainan.
5. Dokumen minimum yang perlu dijaga
- Perjanjian kerja sama dan seluruh adendum yang menjelaskan hak serta kewajiban para pihak.
- Rencana anggaran dan realisasi biaya per periode.
- Rekonsiliasi rekening virtual atau rekening khusus dengan buku besar.
- Invoice, kuitansi, surat jalan, bukti penerimaan bahan, dan daftar menu atau produksi.
- Bukti potong, faktur pajak bila relevan, serta identitas perpajakan pemasok.
- Daftar tenaga kerja, pembayaran honor atau upah, dan kewajiban pemotongannya.
- Register aset, sewa fasilitas, dan biaya pemeliharaan yang digunakan program.
6. Langkah praktis untuk yayasan dan mitra
- Buat matriks semua kontrak dan klasifikasikan setiap jenis penerimaan serta pengeluaran.
- Pisahkan pusat biaya MBG dari kegiatan yayasan lainnya.
- Tentukan siapa yang bertanggung jawab membuat dan menerima bukti potong.
- Lakukan rekonsiliasi bulanan antara dana masuk, produksi, belanja, saldo, dan kewajiban pajak.
- Telaah kembali posisi pajak sebelum menandatangani perubahan skema kerja sama.
Kesimpulan praktis
Transparansi program dan kepatuhan pajak berjalan searah. Kontrak yang jelas, invoice yang terurai, serta rekonsiliasi dana per kegiatan membantu yayasan dan mitra mempertanggungjawabkan dana sekaligus mengurangi risiko salah klasifikasi.